 EN
1. Compréhension de base
Tout d’abord, comprenons ce qu’est l’ACPER et quels pays il englobe.
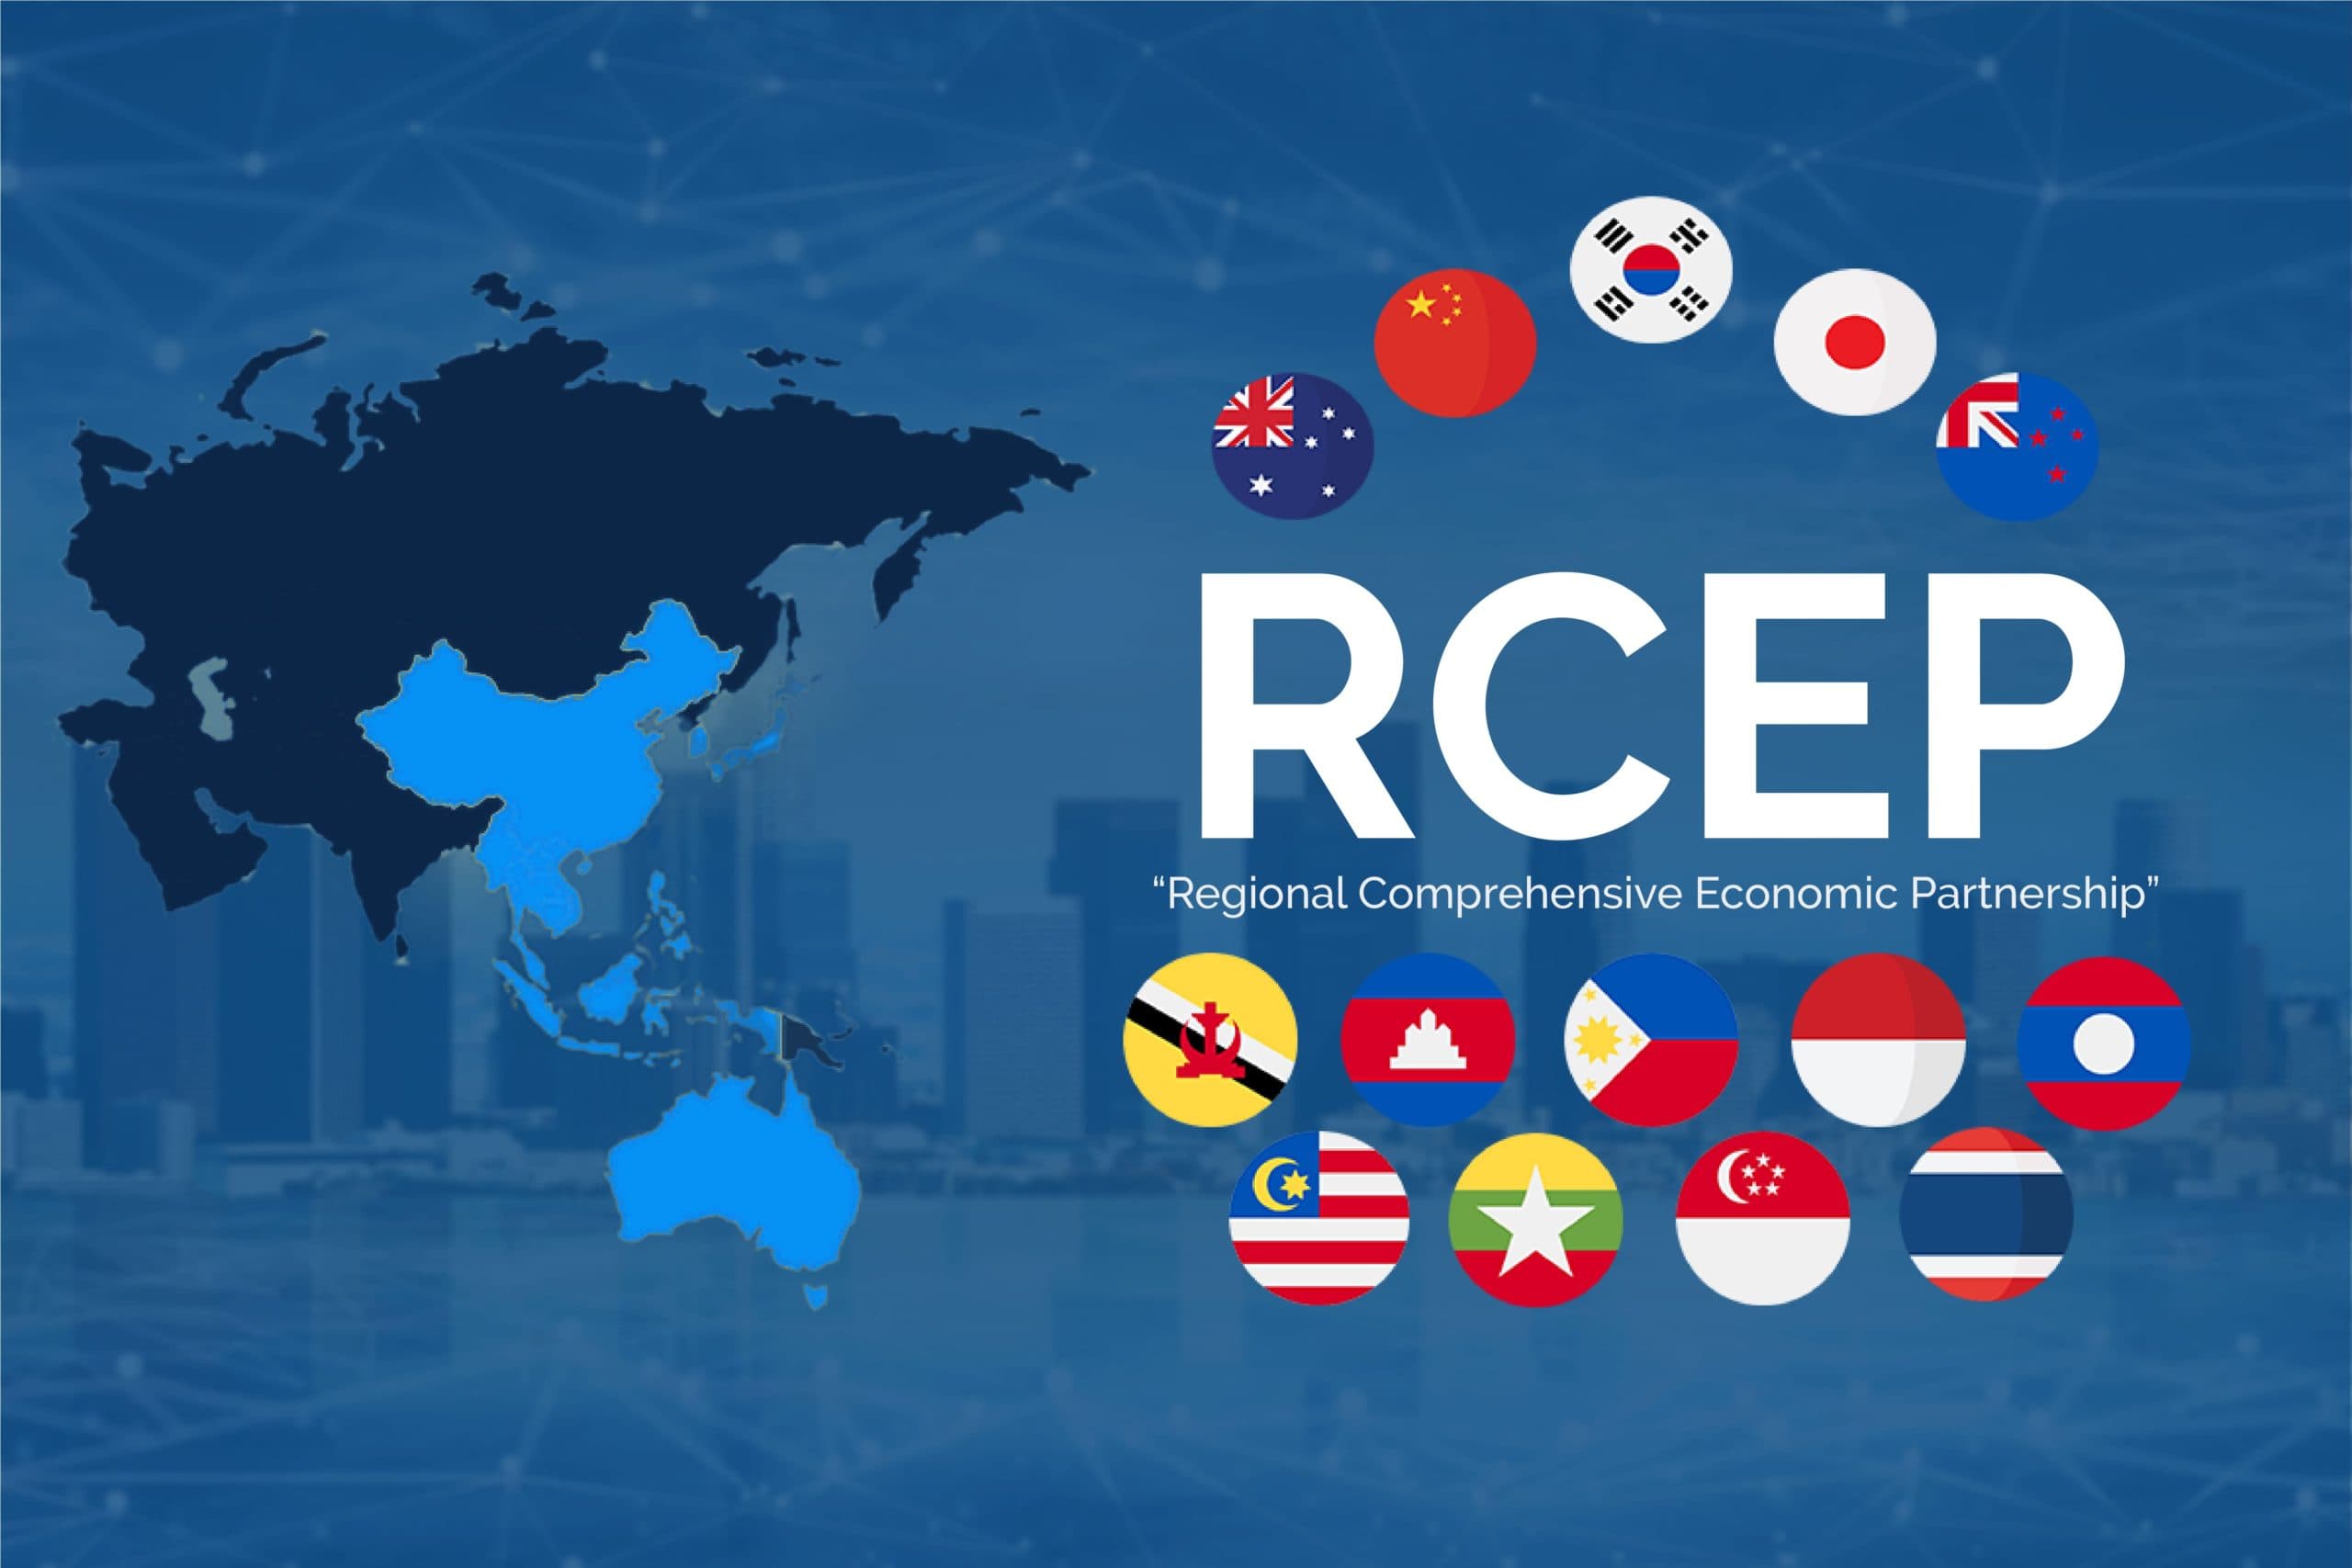
Le nom complet de l’ACPER est l’Accord de partenariat économique global régional , qui est un accord de libre-échange de haut niveau initié par les pays d’Asie du Sud-Est. Cet accord vise à créer un marché plus intégré en réduisant les droits de douane et les obstacles non tarifaires.
Les pays inclus dans l’ACPER sont :
-
- Les dix pays de l’ANASE : Indonésie, Malaisie, Philippines, Thaïlande, Singapour, Brunei, Cambodge, Laos, Myanmar et Vietnam
- Cinq pays non membres de l’ANASE : Chine, Japon, Corée du Sud, Australie et Nouvelle-Zélande
Pour produits de maroquinerie , la logique fondamentale de l’ACPER est la suivante : pour les échanges commerciaux entre pays membres, si les produits respectent les règles d’origine de l’ACPER et peuvent fournir une preuve d’origine correspondante, les importateurs peuvent bénéficier de droits de douane préférentiels inférieurs au taux ordinaire d’importation.
2. Quelles économies réelles les réductions tarifaires RCEP permettent-elles sur les importations de sacs ?
Les préférences tarifaires prévues par le Partenariat économique régional global (RCEP) doivent être déterminées en fonction du pays importateur, du pays exportateur, du code spécifique du Système harmonisé (HS) et de l’année concernée.
Les taux fiscaux préférentiels applicables aux sacs dans certains pays en 2026 sont les suivants :
|
Marché d’importation |
Poste tarifaire des sacs |
taux fiscal RCEP en 2026 |
|
Japon |
HS 4202.92 |
5% |
|
Australie |
HS 4202.91.90 |
5% |
|
Vietnam |
HS 4202.92.90 |
12.5% |
Remarque : Les taux tarifaires RCEP dans la plupart des pays diminueront progressivement chaque année. Par exemple, la réduction tarifaire en Australie évoluera comme suit : 4 % en 2032 → 3 % en 2034 → 2 % en 2037 → 1 % en 2039 → 0 % en 2041
Prenons le Vietnam comme exemple : si un lot de sacs d’une valeur de 100 000 $ est importé, et que le droit de douane initial est de 25 %, tandis que le droit préférentiel dans le cadre de l’ACPER s’élève à 12,5 %, l’importateur peut économiser 12 500 $ en droits de douane.
Pour les importateurs de sacs, il existe généralement deux façons d’utiliser ces économies de droits de douane :
-
- Méthode 1 : Maintenir inchangé le prix de vente final et transformer les droits de douane économisés en marges bénéficiaires plus élevées.
- Méthode 2 : Réduire le prix de vente au consommateur final afin d’accroître la compétitivité-prix du produit.
3. Trois exigences de conformité pour l’application des réductions tarifaires sur les importations de sacs
3.1 Respecter les règles d’origine spécifiques aux produits
Il s’agit de la condition fondamentale pour bénéficier des droits de douane préférentiels dans le cadre de l’ACPER.
En règle générale, pour satisfaire aux règles d’origine, la teneur régionale en valeur (TRV) du produit doit atteindre 40 % .
TRV = (valeur CAF – valeur des matières non originaires) ÷ valeur CAF × 100 %
Permettez-moi de vous donner un exemple simple :
AFabricant chinois de sacs exporte une cargaison de sacs à dos d’une valeur FOB de 100 000 USD. Des matières premières d’une valeur de 40 000 USD, provenant de pays non membres de l’ACR, ont été utilisées dans le processus de production.
Donc :
TVP = (100 000 − 40 000) ÷ 100 000 × 100 % = 60 %
Autrement dit, la teneur régionale en valeur de cette cargaison est de 60 %.
Si les règles d’origine ACR applicables à ce produit exigent une TVP de 40 %, alors 60 % permettent de remplir les conditions de réduction tarifaire.
3.2 Respecter les exigences d’expédition directe et de transit
En principe, les marchandises doivent être expédiées directement du pays exportateur ACR vers le pays importateur ACR.
Si les marchandises transitent par un pays non membre de l’ACR pendant leur transport, elles peuvent toutefois conserver leur qualification d’origine ACR, à condition qu’aucune transformation ni aucune fabrication supplémentaire ne soit effectuée durant leur séjour dans ce pays tiers ; dans le cas contraire, une vérification rigoureuse sera requise.
3.3 Fournir une preuve d’origine
Lors de la demande de tarifs préférentiels dans le cadre de l’ACPER, il est nécessaire de fournir un certificat d’origine conforme, tel que le certificat d’origine ACPER ou une déclaration d’origine conforme. Les documents pertinents doivent comporter des informations spécifiées, notamment l’exportateur, l’importateur/expéditeur, la description des marchandises, le code SH à 6 chiffres et les critères de détermination de l’origine.
4. Principal avantage de l’ACPER : cumul régional et coordination de la production
La règle du cumul régional peut être simplement comprise comme suit : tant que la fabrication du sac s’effectue dans un pays membre de l’ACPER et utilise des matières premières conformes aux règles d’origine, un cumul régional de valeur peut être réalisé conformément à la réglementation.
Par exemple, une Usine vietnamienne de sacs fabrique des sacs à dos :
-
- Le tissu provient de Chine
- Les fermetures à glissière proviennent du Japon
- Les accessoires en quincaillerie sont achetés en Corée
- Enfin, achever la fabrication de sac à dos au Vietnam
Puisque les matériaux pertinents proviennent de pays membres de l’ACPER (à noter que ces matériaux doivent respecter les règles d’origine), et que la production finale est également réalisée dans des pays membres, l’accumulation régionale de valeur peut être calculée conformément à la réglementation.
Le principal avantage pour les importateurs de sacs réside dans le fait que la chaîne d’approvisionnement n’est pas limitée à un seul pays, ce qui permet une collaboration transfrontalière plus souple en matière d’approvisionnement et de production.
5. Idées reçues courantes concernant l’ACPER pour l’importation de sacs
5.1 L’achat de sacs en Chine et leur exportation vers des pays membres de l’ACPER entraîne automatiquement une réduction fiscale.
Faux. Même si l’exportateur et l’importateur sont tous deux des pays membres de l’ACPER, si les matières premières ou la fabrication du sac ne respectent pas les règles d’origine de l’ACPER, celui-ci ne peut pas bénéficier de tarifs préférentiels.
5.2 Dès lors qu’il est conforme à l’ACPER, il doit nécessairement être exempté de droits de douane.
Incorrect. Le taux d’imposition préférentiel réel dépend du pays importateur, du pays exportateur, du code SH spécifique et de l’année d’importation. Pour plus de détails, veuillez consulter l’explication des taux d’imposition préférentiels au chapitre 2.
5.3 Les droits de douane préférentiels RCEP s’appliquent également aux marchés européen et américain.
Incorrect. Comme expliqué dans la section « Notions de base » du chapitre 1, les droits de douane préférentiels RCEP ne s’appliquent qu’aux échanges éligibles entre les membres du RCEP.
5.4 Le calcul de la valeur régionale ajoutée (RVC) prend uniquement en compte les matières premières provenant du pays producteur lui-même.
Incorrect. La règle d’accumulation régionale du RCEP autorise les matières originaires éligibles à participer au calcul cumulatif. Dans l’exemple présenté au chapitre 4, des matières telles que les tissus chinois, les fermetures à glissière japonaises et les composants coréens, conformes aux règles d’origine, peuvent toutes être incluses dans le calcul cumulatif de la RVC.
6. Conclusion : Le RCEP offre davantage que des avantages tarifaires
Pour les importateurs de sacs, la valeur du RCEP va bien au-delà de la simple réduction des droits de douane. Plus important encore, il permet aux entreprises une plus grande flexibilité dans l’organisation de l’approvisionnement en matières premières, du choix des sites de production et des marchés d’exportation. En utilisant rationnellement les règles d’origine et les règles d’accumulation régionale, les entreprises peuvent relier des pays membres du RCEP tels que la Chine, le Vietnam et le Japon, et allouer les ressources de façon souple en fonction des avantages respectifs de chaque pays en matière de chaîne d’approvisionnement et de production, renforçant ainsi leur compétitivité globale.
Si votre pays est membre du Partenariat économique régional global (RCEP), l’intégration du RCEP dans la planification de la chaîne d’approvisionnement et l’exploitation pleine et entière des avantages du commerce régional deviendront l’une des orientations les plus remarquables pour vous à l’avenir.
Lectures connexes
1. Différences entre l’importation de sacs en provenance de Chine et du Vietnam
Table des matières
- 1. Compréhension de base
- 2. Quelles économies réelles les réductions tarifaires RCEP permettent-elles sur les importations de sacs ?
- 3. Trois exigences de conformité pour l’application des réductions tarifaires sur les importations de sacs
- 4. Principal avantage de l’ACPER : cumul régional et coordination de la production
- 5. Idées reçues courantes concernant l’ACPER pour l’importation de sacs
- 6. Conclusion : Le RCEP offre davantage que des avantages tarifaires